


Cómo pagar con tarjeta digital
Aprende cómo pagar con tarjeta digital desde tu celular.
Pagar con tarjeta digital desde el celular es hoy una opción habitual en muchos comercios. Si no lo has hecho antes, es normal que surjan dudas: ¿se trata de mi misma tarjeta?, ¿qué ocurre si pierdo el teléfono?, ¿funciona en cualquier establecimiento?
Esta guía busca ayudarte a responder eso: qué se entiende por tarjeta digital, cómo se paga con ella en tienda física y en compras en línea, y qué conviene revisar cuando el pago no se completa.
Una precisión antes de empezar: este artículo explica el concepto general y el funcionamiento habitual de estos pagos en México. Las características concretas de cada producto —qué operaciones permite, cómo se habilita y con qué aplicaciones es compatible— dependen de cada institución y de cada tarjeta, y conviene consultarlas en la información oficial del producto que tengas contratado.
Qué se entiende por tarjeta digital
Conviene aclarar una confusión frecuente desde el principio.
Cuando se habla de tarjeta digital se hace referencia, en términos generales, al acceso a los datos y funciones de una tarjeta desde la aplicación del banco, sin necesidad de tener el plástico a la mano. No se trata de contratar un producto aparte ni de una segunda línea de crédito.
Ahora bien, no todas las instituciones lo plantean igual. Algunos bancos emiten una tarjeta digital con numeración propia, distinta de la del plástico, aunque ambas estén asociadas a la misma cuenta o a la misma línea de crédito; otros muestran en la aplicación los datos de la misma tarjeta física. Por eso, antes de usarla, conviene revisar en la información de tu producto qué datos comparte la versión digital con la física y qué operaciones permite.
Otro punto que suele pasarse por alto: la tarjeta normalmente requiere activarse antes de poder usarse, y el procedimiento de activación lo define cada institución.
Guía práctica para pagar con tarjeta digital en México.
Las dos formas de pagar con una tarjeta digital
Hay dos escenarios distintos y conviene no mezclarlos, porque funcionan diferente.
1. Pago sin contacto en una tienda física
Es el pago que se hace acercando el celular a la terminal. Se apoya en una tecnología llamada NFC (near field communication, comunicación de campo cercano), que permite que dos dispositivos muy próximos intercambien datos.
Conviene señalar que el pago sin contacto no es exclusivo del celular: las tarjetas físicas que incorporan esta tecnología —identificables por el símbolo de ondas impreso en el plástico— también pueden acercarse a la terminal sin insertarlas.
Para pagar con el teléfono suelen intervenir tres elementos:
- Un celular con NFC. Muchos modelos lo incorporan; puedes comprobarlo en los ajustes del teléfono.
- Una aplicación de cartera digital configurada. Su disponibilidad y su funcionamiento dependen de la compatibilidad entre la tarjeta, la aplicación de cartera, el dispositivo y su sistema operativo. Estas aplicaciones son servicios de terceros, con sus propias características y condiciones. Antes de configurarla, conviene verificar en la información oficial de tu producto qué carteras digitales admite.
- Una terminal con lector sin contacto. Suele identificarse por el símbolo de ondas.
2. Compra en línea
Aquí no interviene el NFC. Se consultan los datos de la tarjeta en la aplicación del banco —número, fecha de vencimiento y código de seguridad— y se capturan en el sitio o aplicación donde se está comprando.
Es equivalente a usar una tarjeta física, con la diferencia de que no necesitas tenerla delante.
Cómo pagar en una tienda física, paso a paso
Los pasos que siguen describen el flujo habitual. El detalle concreto puede variar según el teléfono, la aplicación de cartera y el comercio.
Paso 1. Revisa el NFC de tu teléfono. Puedes encontrarlo en los ajustes, normalmente dentro de la sección de conexiones. En ocasiones ya viene activado de fábrica.
Paso 2. Agrega tu tarjeta a la aplicación de cartera digital. Abre la aplicación de cartera de tu teléfono y sigue el proceso que indique para añadir una tarjeta. Suelen pedirse los datos de la tarjeta, que puedes consultar en la aplicación de tu banco. Es habitual que la institución solicite una confirmación adicional, por ejemplo mediante un código.
Paso 3. En la caja, indica que vas a pagar con el celular. El personal del comercio configura la terminal para el cobro sin contacto.
Paso 4. Desbloquea el teléfono y acércalo a la terminal. El desbloqueo —con huella, rostro o código, según el dispositivo— es lo que autoriza la operación. Acerca la parte trasera del teléfono al lector.
Paso 5. Espera la confirmación. La terminal puede emitir un sonido o mostrar una señal, y el teléfono confirmar la operación. Dependiendo del monto y de las condiciones aplicables, la terminal puede solicitar además el NIP de la tarjeta.
Una vez configurada la tarjeta en la cartera digital, el pago se resuelve en la propia terminal.
Cómo comprar en línea con tu tarjeta digital
Paso 1. Abre la aplicación de tu banco y consulta los datos de tu tarjeta.
Paso 2. En el sitio o aplicación donde compras, elige pagar con tarjeta y captura número, vencimiento y código de seguridad.
Paso 3. Completa la autenticación que se te solicite. En las compras por internet puede requerirse un paso adicional de verificación, cuya forma depende de la operación, del comercio y del emisor de la tarjeta. Puede consistir, por ejemplo, en confirmar la compra desde la aplicación del banco o en introducir un código de un solo uso.
Paso 4. Verifica el cargo en tus movimientos. La aplicación refleja la operación, lo que permite confirmar el monto y el comercio.
Qué medidas de seguridad intervienen al pagar con el celular
En los pagos móviles pueden intervenir varias medidas de seguridad. Conviene conocerlas por lo que aportan, sin dar por supuesto que sustituyen el cuidado de la persona usuaria.
Autenticación en el dispositivo. Las aplicaciones de cartera digital suelen requerir que el teléfono se desbloquee —con huella, rostro o código— para autorizar el pago. Es una medida de protección adicional cuyo funcionamiento depende de la configuración del dispositivo, del propio equipo y de la aplicación de cartera utilizada.
Sustitución del número de tarjeta en la operación. Algunas aplicaciones de cartera digital y plataformas de pago emplean mecanismos que sustituyen el número de la tarjeta por un identificador específico para la operación o el dispositivo. Cuando aplica, es una funcionalidad de la aplicación de cartera o de la plataforma de pago correspondiente y está sujeta a sus características y condiciones, que conviene consultar en su documentación.
Gestión desde la aplicación del banco. Ante la pérdida del teléfono o un movimiento no reconocido, las aplicaciones bancarias suelen ofrecer opciones de gestión de la tarjeta y canales de contacto. Las opciones disponibles, el procedimiento y los tiempos varían según la institución y el producto, por lo que conviene revisarlos con antelación en la información oficial de tu banco.
Ninguna de estas medidas sustituye los hábitos básicos: mantener el sistema operativo actualizado, no compartir el NIP ni los códigos de verificación con nadie, y revisar los movimientos con regularidad.
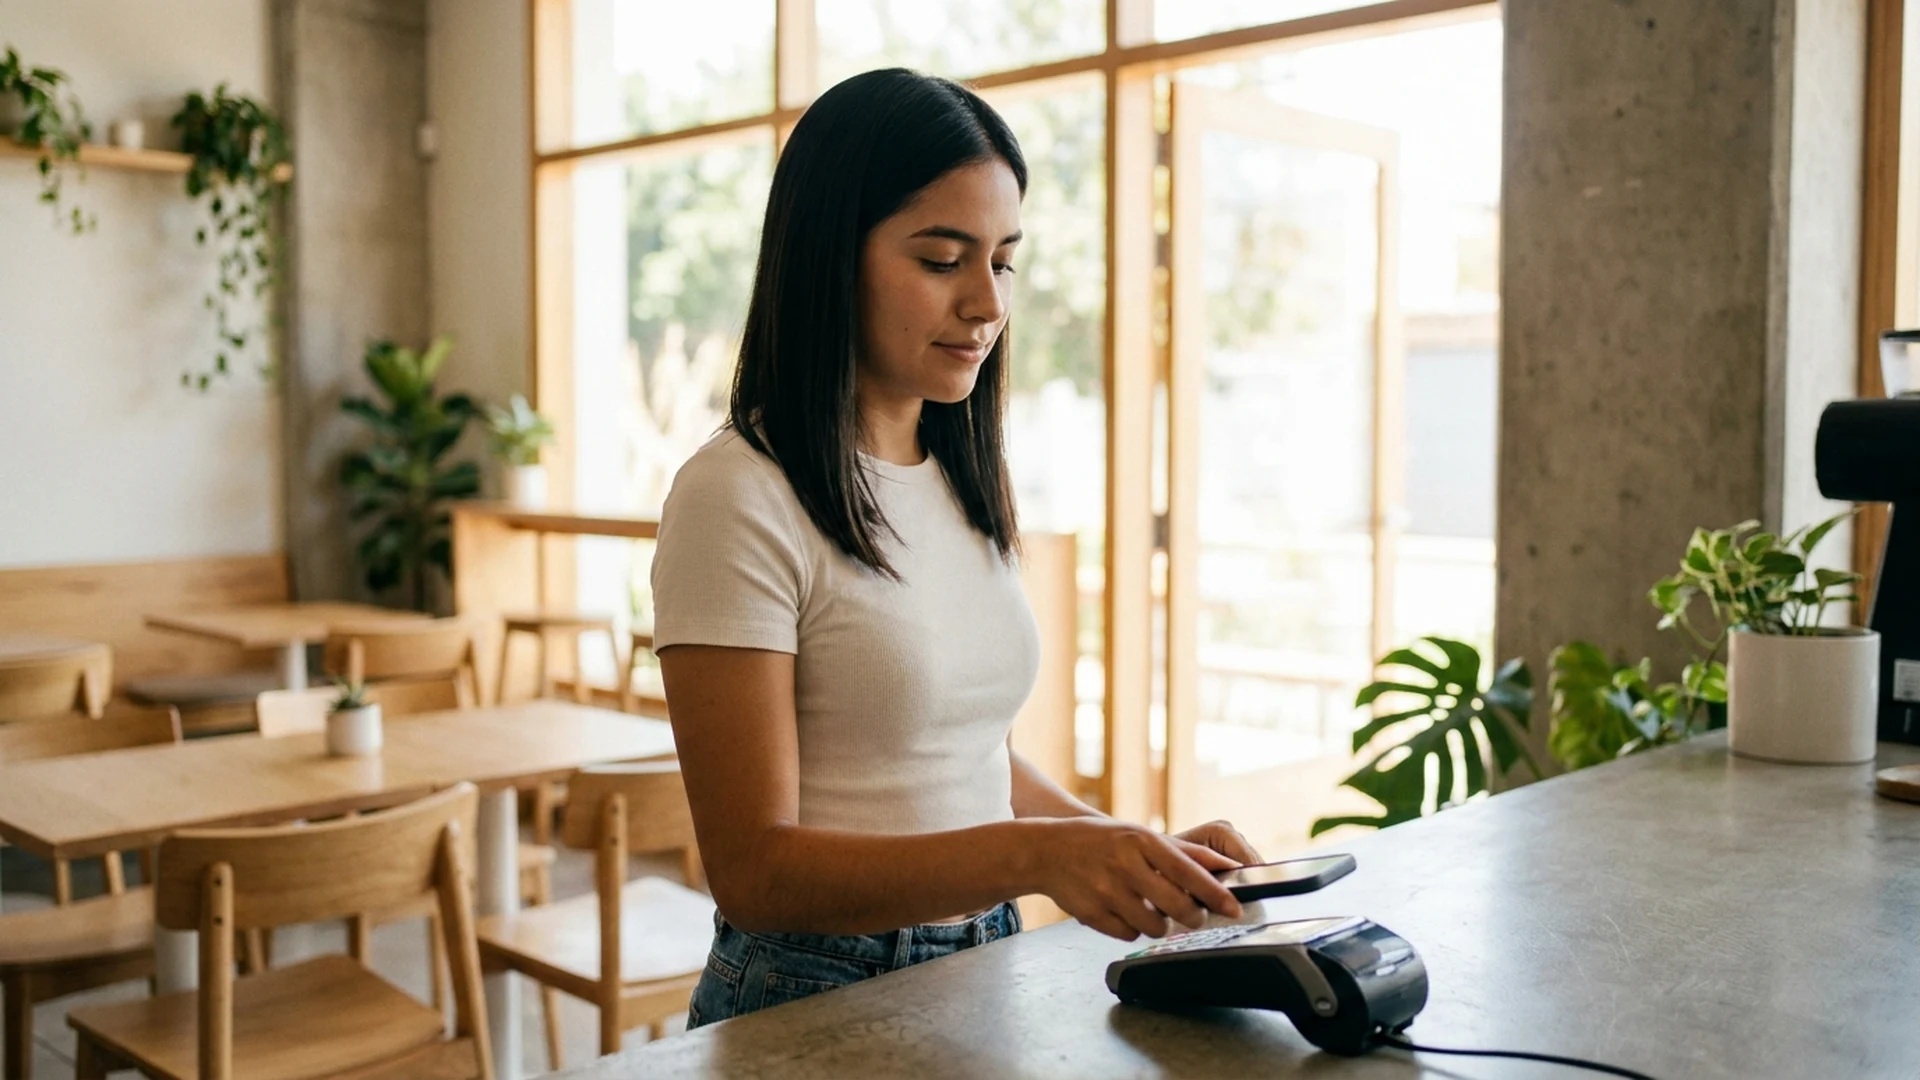
Descubre cómo funciona el pago sin contacto con NFC.
Qué revisar si el pago no se completa
Estas son algunas causas que pueden impedir que se complete un pago sin contacto.
El NFC está desactivado. Puede revisarse en los ajustes del teléfono.
La terminal no admite pagos sin contacto. Suele identificarse por el símbolo de ondas. Si no lo tiene, corresponde insertar el plástico.
El teléfono estaba bloqueado. Conviene desbloquearlo antes de acercarlo al lector.
Una funda gruesa o con elementos metálicos. El NFC requiere proximidad y algunos materiales pueden interferir en la lectura.
Si con eso no se resuelve, puedes pagar con la tarjeta física y revisar en la aplicación el estado de la tarjeta, o comunicarte con los canales de atención de tu banco.
Preguntas frecuente sobre cómo pagar con tarjeta digital
¿La tarjeta digital es una tarjeta diferente a la física?
Depende de la institución. En algunos casos la aplicación muestra los datos de la misma tarjeta; en otros se emite una numeración digital distinta asociada a la misma cuenta o línea de crédito. Conviene consultarlo en la información oficial de tu producto.
¿Puedo usar la tarjeta digital si aún no me llega la física?
Depende de las condiciones del producto y de si la tarjeta ya está activada. Cuando los datos están disponibles en la aplicación, es habitual poder usarla para compras en línea y, si la institución lo permite y se configura en una cartera digital compatible, para pagos sin contacto.
¿Necesito internet para pagar sin contacto?
Para la comunicación entre el teléfono y la terminal no suele requerirse conexión a internet. Sí se necesita para configurar la tarjeta en la aplicación de cartera digital y para consultar los movimientos.
¿Qué pasa si pierdo el teléfono?
Las aplicaciones de cartera digital suelen requerir el desbloqueo del dispositivo para autorizar un pago, lo que añade una medida de protección. Ante la pérdida del equipo conviene contactar cuanto antes a tu banco por sus canales oficiales para conocer las acciones disponibles sobre la tarjeta y el procedimiento aplicable.
¿Cualquier comercio acepta pagos con celular?
No todos. Se requiere una terminal con lector sin contacto, identificable por el símbolo de ondas. Cuando no está disponible, el pago se realiza con el plástico.
Tu dinero está protegido. Openbank cuenta con licencia bancaria otorgada por la Comisión Nacional Bancaria y de Valores (CNBV), y tus depósitos están garantizados por el Instituto para la Protección al Ahorro Bancario (IPAB) hasta por 400,000 UDIS (Unidades de Inversión) por cliente y por institución.
Garantizado por 400 mil UDIS. Calculado al 25 de agosto de 2026. 1 UDI (Unidad de Inversión) = $8.807141 MXN. Para más información consulta www.ipab.org.mx
Esta información es de carácter informativo y no constituye asesoría financiera personalizada. Antes de contratar cualquier producto de Openbank México, consulta los Términos y condiciones y los Costos y comisiones del producto que corresponda.
El Buró de Entidades Financieras contiene información de Openbank México, S.A., Institución de Banca Múltiple, Grupo Financiero Santander México sobre nuestro desempeño frente a los usuarios, por la prestación de productos y servicios. Te invitamos a consultarlo en la página https://www.buro.gob.mx o en nuestra página de internet.
© 2026 Openbank México, S.A., Institución de Banca Múltiple, Grupo Financiero Santander México, con domicilio en Prolongación Paseo de la Reforma 490, Piso 5, Colonia Santa Fe Peña Blanca, Álvaro Obregón, C.P. 01376, Ciudad de México. Todos los derechos reservados. Openbank es una marca registrada.